2009/3/29

投資人的孤寂(二)

(時間: 2007/11  背景:股市自高點回檔9%)

「九一一,最近股市略為回檔,我朋友說這是最後的上車機會,請問現在什麼股票可以買?」

「雖然最近的經濟數據及重要的財報看起來都還不錯,新興市場的IPO金額正創歷史新高,整個市況極為活絡,看似熱錢大量湧現,但包含聯準會在內的各國央行,早已收縮市場資金多時,眾人看漲的情況下,大部份指數卻已無力再創新高,領漲的中國股市已見反轉跡象,此刻應謹慎保守,不宜再追高,手中有股票基金的,也出場為宜。」

##ReadMore##

(二個月後 2008/1,台灣加權指數再下跌16%,累積自高點回檔23%)

「九一一,你好厲害哦,還好上次我朋友叫我進場我沒有,要不然就賠大了。最近媒體都在說,美國次級房貸爆發,美國經濟未來二三年會變差,熱錢會轉到新興市場,像拉美、金磚這種,你怎麼看呢?」

「美國是世界經濟轉動的中心,如果美國不好,其他地區不可能不受影響。像金磚中的中國,太依賴出口撐起整個經濟體的成長,要談與美國並重,成為世界經濟的雙引擎,也許可以期待,但至少是二三十年後的事情,不會是現在,我的看法跟上次一樣,除了每個月結餘現金投入的定時定額外,股票及基金都不可以再抱,都先留現金。」

「可是現在看起來,台灣對中國大三通的機會越來越大,連中國富豪炒房團都先來台灣考察了,媒體也預計開放後,中國及台商回流的資金,將讓台股上看至少12000點。而且原物料及油都一直漲,只抱現金根本無法對抗通膨啊!」

「抱現金也好過買到下跌的股票。經濟不好,原物料下跌壓力就加大,新興市場還是要看已開發國家,特別是美國的臉色,既然你不看好歐美日,就不應該對新興市場有期待!而且次貸已發展成信用緊縮,全球資金動能勢必面臨考驗。」

「哦...」(問的人倒吸一口氣)

(又過近四個月2008/5,台灣加權指數漲23%,離半年前最高點只差6%)

「九一一啊,你說抱現金,現在股市都飆成這樣了,看法還沒變嗎?」

「是啊,我的看法還是一樣啊,抱現金囉。」

「你會不會看錯啊!」

「我當然有可能看錯,金融市場上是沒有神仙的,如果我看錯,指數再破新高的話,再進場都來得及。」

「是哦?上次我問你時,指數在7500,現在都漲到9200了,你還說漲過9900再買?」

「一些徵兆顯示,信用緊縮的問題已更為擴大,股市再創新高機會很小。我現在對抱現金的想法,其實比上次更強烈。」

「...」

-----------------------------------------

在投資人的孤寂(一)中提到,投資,就是「長抱」加「堅持」。

那麼「投機」呢?耐心其實也很重要。

市場短期的波動,其實是很難掌握的。只有第四台後面那幾個頻道的股市大師,才能總是抓到短期的高低點。

一個景氣循環,短則2-3年,長則6-10年。

最近一次的牛市,從2001年911以後的全球長多,走到2007年未,就走了六年。

現在回頭看,當然很清楚低點在2001/9,高點轉折則在2007/10。但當你置身在市場中,其實可以是驚心動魄處處令人徬徨。

如果你在這次海嘯中資產有減損,也許會衷心希望有人在2007年年底,建議你出清所有的股票及基金,改抱現金。但如果當初真的有人這樣建議,有多少人可以在慌亂的市場氛圍中怡然自處?可以在動輒2成不只的反彈幅度中如如不動?

我的答案是:極少!

也就是說,大部份非專業投資人,不只沒有投資的毅力,連投機都缺乏耐心。

當然,能準確掌握短線轉折,總是買在當天低點出在高點的人,並不需要耐心也能獲利。

市場上也許有人能長期掌握短期轉折,但我清楚知道絕不會是我!

我期許自己能掌握比較大的波段轉折就好,也就是下圖綠線的部份。


因為我待過券商,一些仍在金融相關行業工作的朋友與自己親友,三不五時會問一下我對市場的看法。

過去二年,我應親友要求,陸續寫了四篇市場看法,以下節錄其中兩篇:(以下為當初原文,一字未改)

2007/11


2008/2/28


現在來看,第一篇好像還頗有價值,但在當時的時空背景下,其實是有點愚蠢的。

以台股為例,07/10/30見到9859高點,修正至08/1底的7400,再反彈至5/20的9300點。光7400到9300將近2千點的漲幅,怎麼叫人不心動?

08/2當時台股反彈到8500,媒體大力看好三通行情,當時主流的氣氛是美國經濟歸美國,台灣則會被另一個大引擎-中國帶上去,不受影響。還記得「馬上一萬二千點」的口號嗎?跟上個月的「無基之彈」一樣,都是在理財頻道一天可以聽到好幾次的"市場看法"。

也因為問能不能進場的人很多,所以我才有第二篇的補充,再一次強調維持原來的看法。

一直到520為止,又漲了八百點。這個時侯,連第二篇補充,都變得滑稽可笑。

我個人是很有定見的,畢竟對轉折的看法,來自本身對一些數據與市場現象的觀察。(也包括親友散戶團提問的頻率與方式)

但對其他人來說,只不過是眾多雜杳看法的一種,而且還是弱勢的那一類。

我發現大多時侯,投資人只不過在尋求支持自己行為的看法,希望有"權威"人士的背書。一旦與之相左,自然而然再去找相同的看法,而自動忽略相反的意見。

過去這二年中,我對人類在金融市場的行為,又有更深一層的體悟。

從零七年底一片瘋狂,到一個月前全然悲觀,而就在一個月前,連我認為最能堅持、最有毅力的投資人,都選擇暫離市場時,幾乎確定就是底部了。

你說我能不能百分百確定這裏是底部?當然還是不能。

正如同二年前被軋空手半年,此時進場佈局,若被「套」個半年一年,其實也不為過。

但對我來說,現在不進場賭一下,就太對不起自己了。

很多時侯,市場上的輸贏在資金控管,而不在看法。當然看法不對,資金控管再好也無用。

但一個最基本的事實是,如果無法享受孤寂,則一切皆是惘然。

我想,這大概是科斯托蘭尼寄情於音樂及寫作的原因吧。


買定離手,明天起出國半個月,到一個完全無法上網的香格里拉。4/15前不可能更新(謎之音:在台灣也很少更新啊),特此公告。


PS.上一篇孤寂的帥哥是我六歲的姪兒攝於合掌村,附上更多照片

2009/3/16

投資人的孤寂(一)

投資既然是買進未來的現金流,就應選擇有競爭力,不輕易被市場淘汱,可以長期為股東帶來淨利的公司,然後長期持有。

這裏只有兩個動作:選擇、持有。

對應的兩「力」,則是:

  • 選股的能力
  • 耐心持有的毅力

##ReadMore##

我在最近幾篇的文章,已經表達了我認為非專業投資人選股難度極高的看法,當然有人會有不同看法,但我提供「時間成本」的概念,請大家思索這個問題。(相關閱讀:小明財報異想天開的感想及補充、台灣投資人如何從這次金融風暴成長-非專業投資人的自處之道(上))

如果自認不會、或者不願花時間選股,那麼,持有整個大盤,就是一個好主意。

長期來看,大盤就是反應一個經濟體的成長,除非人類再也沒有經濟活動,否則長期來看,大盤一定是向上的。

統計上,股市帶給投資人9%-10%的年化報酬。


現實上,指數的漲跌,是不可能如此平滑穩定。

其中,有不同產業各自的景氣循環,與整體經濟的循環起伏:


若再加上,投資人(包含投機人)的情緒波動影響下的買賣超,就成了股價走勢:


因此,一個自認沒有選股能力的非專業投資人,自然不用奢求掌握總體經濟的起伏,更不用說個別產業的景氣循環。那麼,怎麼平準成本,只求掌握圖中那條藍色穩定向上的線?

顯然,分散投入的時間點,是一個好方法。

對非專業投資人來說,來自專業的現金結餘,不管是每月,還是每季,也同樣是分批流入。

這兩者結合起來,就會發現定期定額是個很適當的方式。

那麼,定期定額要投入什麼標的呢?為了分散個別公司風險,只承擔整個大盤的系統風險,在過去,共同基金就是一個好的選擇。

而現在,以更低成本更貼近大盤的被動管理式指數型基金及ETF,已經相當普遍,更是非專業投資人的好選擇。

由於分散投入,有時在市場買超時進場,有時在大家都會悲觀時買進,次數一多,就會有平準的效果。如果投資人能夠無限期的持有,那就肯定可以獲得整體指數的報酬,自人類有交易所開始的統計,就是名目9-10%的年化報酬。

可惜,我們不可能無限期的持有,對大部份人來說,若20歲開始工作,到70歲退休好了,也頂多是50年。

誰都不能保證,你退休前一年,會不會發生這次這樣的風暴,將一輩子的儲備一下子打了對折還多。

所以,隨著接近退休(或用錢時機),就要逐年作資產類別的再調整(Re-balancing)。也就是說,理論上長期的持有的9-10%名目年化報酬,勢必經過調整,至於調整多少?是往上調還是往下調?我留待以後探討。

重點是,能夠長期堅持的投資人,到底有多少?

就過去兩年的經驗來看,2007年底以前,市場蜂湧解約定存去買拉美、能源、農產,因為那時媒體要不是主張,全球耕地不足,生質能源需求殷切,就是報導在金磚四國等新興市場帶動下,原油供給將在可見的未來枯竭,替代能源正夯,原油一桶上看300。

身邊同事朋友,一個個股票基金賺到笑呵呵,能忍住不被影響而跟著投入,肯定是少數。

再談大約二週前後吧,當台股開始利空不跌,指數越墊越高,我在非凡一天可以聽到幾十次(不誇張!)的「無基之彈」,等到現在一路「無基」的「彈」到五千點關卡,才一堆急單效應、家電下鄉的利多理由支持。放空的其實被軋得吱吱叫,不敢入場還是堅持「這次跟以前不一樣啊」。

黃金700時不買,現在快1000了,又因為金融海嘯經濟百年大蕭條,全球央行狂倒貨幣通膨陰影揮之不去的理由下,決定為了抗通膨的買進黃金。市場的氛圍,媒體的焦點信手捻來,又滿是類似像吉姆羅傑斯上看黃金2500的報導。

所以我說,市場上,投資人真的甚為稀有,反倒投機人是恆河沙數,數量乃至算數譬喻不能及啊!

原本定時定額買基金,就隱含不會選股、不會擇時的意思,選擇的明顯就是投資這條路。但為什麼又在牛市中後期大力加碼,現在熊市股價大拍賣時,又自認可以掌握進出場點,可以等到指數起漲,再來恢復扣款?

一個真正的投資人,除了要有毅力與恆心,還要能在市場熱絡失控時,冷靜自處。在市場冷冽荒蕪時,還能怡然有定見。兩種狀況,他都要能不被週邊氛圍干擾,因此註定孤寂。

有多孤寂?像這麼孤寂:


(待續)

2009/3/4

投資 VS 投機 ---Dotch!

分不清楚「投資」與「投機」,是非專業投資人理財失敗的重要原因之一。

大部份散戶會自認是在投資,其實作的都是投機的事。

投資,其實很單純。

##ReadMore##

它就是買未來的現金流入,問題只有用什麼價格買確定性多高的現金流。

世界上並沒有一個公式,可以正確評估未來現金流的價格。過去沒有,未來也不會有。

再來一百個諾貝爾獎得主也一樣。

要不然,股市就沒有存在的理由。

一秒之差,台積電公司的經營本質並不會改變,但股價有可能就差上1%,甚至更多。

股價可以視同大家去競標未來現金流的標價。

標價高低,取決於大家手上可用的現金(貨幣供給),與大家出標的意願(信心指數)。

於是,若是一個不會改變的現金流(A與B等值),它的市場成交價格,也是會波動起伏。


Y是買超,源自對市場太有信心,與錢多。

X是賣超,就是現在的情況。貨幣供給少到可憐,大家又悲觀到極點。

投資者要在意的,是那條AB線,而不是X會有多低,或者Y有多高。

除了上圖,現金流狀況不變之外,還有(也只有)以下兩種:


對投資者而言,若買不到丙,也要想辦法買到甲。總之要盡量避開乙。

如果甲模式的公司,定期發放股利,長久來看,也會變成丙。這就是複利的效果。

投資人若要判斷一家公司,到底是甲、乙、還是丙?要學會估值的方法,基本功就是會看財報。

先不論估值的方法準不準、難不難,什麼時侯散戶會問本益比?股票的殖利率?

還不是多頭時,萬股齊漲的時侯,問安慰的。不過是找個買進的理由。

相較於07年底,相同現金流的價格,現在一定比較便宜,但當時搶破頭進場的,如今敢買的有幾人?

投資是一個長期、需要時間來收割的工作,它既不刺激,也不有趣。人人愛談巴菲特的投資哲學,但往往作不到如巴菲特般,選好買進,然後耐心持有十幾二十年。

大部份不都想賺X-->Y的價差,結果事後發現是從Y套到了X,再安慰自己是巴菲特,要長期持有不要太在意。

若非如此,現在炒得熱烘烘的黃金買盤,又怎麼解釋?

投機不比投資危險,如果你一開始就知道是在投機。

「投資」會讓一個人傾家蕩產,倘若你其實是在投機!

投機、投資都有益財務健康,只要你下手之前,清楚知道自己選擇了什麼!

2009/2/19

工商服務時間--選擇權講座

講座圓滿落幕,謝謝!

2009/2/10

小明財報異想天開的感想及補充

上一篇文所推薦的好文,來自身為Buyside的小明大大慷慨的分享。他深入淺出的說明了專業投資人怎麼分工、怎麼看市場,是很難得的第一手資訊。

看完這篇,我認為投資人應該要認清,財報分析能力,是很基本的功夫。但若單靠財報分析,來作擇股擇時的依據,那麼就完全搞錯方向了。

##ReadMore##

在健康看待投資這篇文中,我用簡單的方式,探討了投資的本質:

  • 股價是用來購買公司未來的獲利能力
  • 市場願意用多少錢去買,則又與當時貨幣供給充不充裕相關

問題是,現在的股價,應當是反應未來的EPS(每股盈餘),而不是過去。

意即,投資人應當是買Forward PE(未來本益比),而不是我們可以在財報上看到的EPS。畢竟,財報上的數字,已經是歷史,也跟現在進場(用現在股價)的投資人無關。

專業投資人,當然是在這裏決勝負。

因此,小明大大文章中這段,就讓我感受特別深刻:

「法人多會額外作營收組合模型,密切的觀察上游變化就為了要求營收消長幅度,這方面就不是純財務的領域了,而且沒有一定的格式,但是可以說是財報的地基。要對產業非常了解關心的分析師才做的準確。」

讓我們把時間點,退回到三大主機板公司,面臨轉型的歷史時刻。

當華碩、技嘉、微星都還以桌上型電腦主機版為核心業務時,營收的組成應該大致相同。

所以比的是市佔率、毛利率、財務結構。看的是公司的品牌競爭力、成本控制能力、融資(桿槓)比率。

長期觀察這三家公司的投資人,一定對以上數字有基本的Sense*。

如果產業變動不大,頂多追蹤全球整體PC未來的消長預估數,及三者彼此競合的變化。比如某家原以低價位主機板為策略,是否開始去搶另一家的高階伺服器主機板的市場?有沒有成功的跡象?如果成功,預期的改變?若失敗,又如何?

當PC主機板市場開始飽和萎縮,可以預期整體產業毛利有下降的壓力。其中,華碩選擇跨出NB的步伐,現在回首,當然知道它成功了。甚至包括後來的手機、PDA、顯示器、EeePC,把同時期另兩個競爭者,遠遠抛在後面。

無論成功失敗,當時最早知道策略轉變的,一定是公司決策者、高階員工,再來是緊盯它們的專業投資人。

等到我們非專業投資人,看到每年八月公佈的半年報,次年四月公佈的上年度年報,木早已成舟、生米不只變熟飯,搞不好都發霉了。

此時,就算你是執業半輩子的老經驗會計師,也一點優勢也沒有了。

如果我們要嘗試作一下小明大文中所提的「營收組合模型」,以華碩為例:

在主機板尚是主要業務的時代,你要知道主機板的核心零件南北橋晶片佔多少成本?什麼時侯準備世代交替?板上各種連接器又佔多少?日本製電容及中國製電容約有多少價差?

不同位階電腦的未來成長預估?最終端零售價下跌的幅度?

等到華碩要轉型成全方位品牌,你連筆電、面板、顯卡、手機產業都要能分析。

若非如此,你怎麼知道同期一千萬營收,是來自逐漸衰退的主機板市場的貢獻?還是代表該公司已成功跨入筆電市場的里程碑?

假設一千萬營收都是貢獻EPS1元,前者代表明年將剩0.5,後者可能就是可以期待5元或更多。

這些都是只看財報,無法得知的。除非,你對產業有相當的了解。

我在非專業投資人的自處之道(上)的結論:你到底還是不是非專業投資人呢?指的就是這種非專業投資的兩難狀況。

出手投資,要有所本,總得學學基本分析、技術分析、或財務分析。但要學的精、學到能用,花的時間肯定比你本業還多,且註定沒效率。

如果散戶投資人,認為投資時間去學著精通財報分析,就可以在投資世界成功,那還不如自認就是門外漢,把時間拿去本業好好發展,結果一定會更好。

在整個評估投資的過程中,專業團隊有:

會計師去確定財報可信度、對不同會計準則提列方式提供專業意見。特別是不同國家適用不同的公報及準則的分析。

Sellside針對產業結構、變化、個別公司間競合、或純綷財務角度切入,來說服投資人(包括同集團不同公司的buyside)買或不買。

Buyside則透過不同分析報告,加上自己對產業的了解,甚至親訪投資對象,來決定手上資金的配置。

...


其中,我認為相對於非專業投資人,他們最大的優勢,在於可以親訪投資標的公司,看著經營者的眼睛回答自己的提問。

親自在公司走一趟,可以得到的情報價值,遠大於單純財報分析機會是很大很大的。

這當然不是在否定財報或財報分析,但畢竟它就是基本功而已。

動機若為作好個人資產配置,非專業投資人決定投入時間去學財報分析,以利培養擇股擇時的能力,就好像追求健康的一般人,去學判讀X光、驗血報告、甚至打針、開刀的技巧。

不是學不全(沒那麼多時間),就是學會了皮毛就當起了醫生。

強調一下,上面那個劃紅底線的句子,要連在一起看。請不要簡化成:九一一反對非專業投資人學財報分析。

一般人要健康,是不是應該先追求作息正常、飲食均衡、保持適當的運動。行有餘力,學著看懂驗血報告,了解疾病的機轉,當然也是很積極正面,免得被不肖醫生誤導詐騙。

只不過這個先後順序要弄清楚,更要認清自己的角色。


註:

*這就是為什麼小明大說比較少時間花在資產負債表上,畢竟長期觀察的人,應該清楚每家公司的財務結構。此時,股價的估值重點就落在未來營收的結構變化,這裏抓準了,將來的資產負債表要變怎樣,當然了然於胸。

而未來營收的結構變化,就關係著公司策略的調整與改變,大部份的投資判斷,可能來自因為分析者對該產業掌握度很高,看到新聞、來自產業人脈的耳語小道消息產生的想像及直覺。少部份會反應在財報,大概就剩資本支出(capex)了。

2009/2/2

強力推薦一篇好文

有空的,趁未鎖文前,趕快先連過去看

我的感想後補

小明財報異想天開

2009/1/21

九一一祝大家新年快樂!

我對於台鐵的記憶,還停留在高中時代,那每每打斷上課節奏、轟隆隆急駛而過的縱貫班次。

高一新生的教室,緊臨垃圾場,然後再過去就是鐵軋。於是那一整年,每天都在嗅覺與聽覺的震憾教育中渡過。

##ReadMore##

除了高鐵及歐遊的鐵道經驗,我已近二十年,未搭乘火車。

那記憶中,厚實的卡片車票,車廂中迷漫不去的消毒水異味,還有更早的排骨便當、提個大沸水桶,表演單手沖茶神技的叔叔,已然遠去。

那是台灣經濟引擎全開的年代,房地產飆漲、股市萬點、台幣從40昇到25,又掉回35。

當然,這些數據是後來對我才產生了意義。當時,我的世界只有北海小英雄與Michael Jackson。

八零年代,離美國脫離種族隔離,才二十年。

而今天,抽過大麻的第一個黑人總統,入主白宮。

二十年後,已變中年的我,再一次坐上台鐵火車。

車票進化成迷你的背磁小單張,車廂已無化妝室傳來的異味。相同的是在無限遠處交叉的平行軋道。

旅人帶著一點忐忑、一些不安,就在平行線上,迎向對未知旅程的期待。

旅程難免崎嶇,但總會前進。

常常,我們太介意旅途中的不確定,而忘了當初設定的目標。

時間拉長,有一天不經意回首時,中台灣的天空依舊晴朗,而石棉瓦屋頂簡陋的月台,已幻化為漂亮弧型的鋼骨結構。進步的痕跡是明顯的,但我們往往離的太近,反而看不清楚。

走過2008,那據說是百年以來最大的金融危機。

面對的未知不變,障礙肯定不會更少。

但,遠方的目標依然燦爛光明。

我這樣相信,你呢?


PS. 新春期間,預計暫停更新約十日。

2009/1/16

九一一放炮:告別一個不平凡的年度--by 朱雲漢(商週)

開這個部落格也一年有餘,至今約有60位左右的忠實讀者,會三不五時的來逛逛。

學句孫叔叔的話:「我不認識你,但我感謝您。」

##ReadMore##

我文筆本來就不好,也沒有按照網上流傳的:「如何快速增加部落格流量」之類文章的指示,四處留言打廣告,流量低自不意外。

不過,我認為主要的原因是,一個沒有懶人包之類明牌的「理財」部落格,就像沒有味精的泡麵、沒有女優的A片,當然不可能受歡迎。

報明牌時,不只語氣要果決,最好拉一些持反方意見的權威,狠狠的練一下。

這樣,不只勾起大家的發財夢,附贈政論節目的快感,完全符合散戶從眾(Safe in numbers)的心理需求,收視率自然上演噴出行情。

但投資要真的要能累積財富,就非得有自己的看法不可。獨立思考的能力及習慣為必然的條件。

這,當然很難。

特別是台灣教育的最高指導原則,就是抹煞學生的思考能力。

沒時間或沒能力,培養對市場的看法,那麼就簡單持有大盤吧。

這就是當初我設定「讓非專業投資人學習以最低成本,來享受世界的經濟成長」為目標的初衷。

不過,這可一點也不刺激,還顯得版主很無能。

「明明就沒什麼專業(比如不會報明牌),還開什麼理財部落格啊?」

所以呢,我決定調整一下走向,學習某邪惡外資想作兩性作家,今天開始我也要轉型了,就來開炮吧。

====================正文開始分隔線,以上都是中年男子的無病呻吟=======================

我退訂商業週刊很久了,但最近竟然愛上它了。

在咖啡館吃午餐兼下午茶時,發現書架上的商週,比數字週刊更吸引我,後者腥煽的封面,娛樂效果竟然輸給商週的文章耶!真是太神奇了!(謎之音:根本就是中年男人,剩一張嘴的徵兆。)

咳咳!(假裝沒聽到。)

請各位同學翻到第1101期,第二十頁,朱教授所寫的「星河隨筆」專欄。

題目是:告別一個不平凡的年度

摘要:

2008是一個極不凡的年度....

第一重趨勢反轉就是,以美國為核心的單極體系全面式微

第二重趨勢反轉是第三波民主(third wave democracy)的退潮

...(XXX西方學者斷言):「沒有其他體制可能超越西方的自由民主體制」..作者接著說:....這種志得意滿的情緒禁不起時間考驗,這幾年民主體制失靈的現象已經在世界各地陸續出現... (作者舉了泰國等幾個國家)

第三重趨勢反轉是資本主義全球化的危機,也可以理解為國際經濟秩序自由化的危機

第四重趨勢反轉是西方中心世界的沒落,也可以說是非西方世界的全面堀起.這是世界格局最根本層次的結構變化,這也是一個三百年長期歷史大趨勢的反轉

然而,從2008年11月布希召開G20會議商討全球金融危機開始,一個新的時代已經降臨

(以上藍字是專欄的本文,紅字是他引用某學者的話法,黑字是我加的)

=====================摘要完畢之分隔線===================

這四個作者認為的重大趨勢,光看第一重趨勢,就知道這篇肯定娛樂效果十足。

縱使作者費力舉了四個趨勢,其實只在講一件事:

西方老牌子民主國家美國完蛋了啦!不只經濟完蛋,政治也準備遜掉了啦!(台語叫:整組駭了了)

反正現在再踩美國幾下,也沒有人會反對,更是符合大眾的口味!

用趨勢反轉這個字眼,來暗示未來的世界,跟以前不一樣囉。

那麼,什麼是以前的世界,從二戰到今天,誰在主導全球經濟及政治?那個體制勝出?

這是大家都知道的,所以作者才選擇了趨勢反轉這個字眼。

美國勢微,當然有可能,但立論是什麼?一個政治經濟學教授,應該有很不錯的見解才對。

要不提出一些數字(像同一本週刊轉載的馬丁沃夫專欄一樣),若提不出數據,至少邏輯嚴謹一點吧。

這樣講好像很狂妄,一個大學教授邏輯怎麼會比你差?

文中所謂四個反轉趨勢,簡單版:

第一、美國為核心->變成雙核或四核或多核

第二、民主為核心->變成雙核或四核或多核

第三、(老實說,我很笨,看不出文中這點是那個地方有反轉趨勢)

是資本主義全球化->(非資本)主義全球化

還是資本主義全球化->(不)全球化

或是,資本主義全球化的危機->(非)危機

看起來最後這個機會不大,應該是前面兩個其中一個。

不過,後面這個也可以理解為國際經濟秩序自由化的危機就真的把我搞混了。

加了秩序兩個字,就像單核去跑VISTA,整個卡在那裏開不了機。

應該是這樣,所以要反轉成雙核的意思吧!

第四、西方核心->非西方核心

(但沒講是單核->雙核->單核(西-東西-東),還是單核->雙核->四(多)核。(西-東西-東西南北+中發白)

扣掉第三個不知所云,其它三個就是在唱衰西方(當然靶心是美國),暗指東方要慢慢變老大了。

所以我就說四點根本在講同一件事。

我先談政治再回歸經濟。

第三點所舉的泰國,的確是民主倒退的例子。不過它會倒退,就更證明了「西方的自由民主體制」比「非西方」的好。泰國現在亂源就是有權無責的泰皇,三不五時會出來攪一下局,想要干政時,鼓動一下黃杉軍,被指責監督時,又龜縮回去說他只是精神象徵。相較之下,權責相符的三權分立,還是王道。

我若是西方的學者,一定更加「志得意滿」。

民主本來就不是天上掉下來了,是權力不斷衝撞學習修正而來。第三波民主,本來就是半吊子的民主,會有倒退,一點也不奇怪。若要說反轉,請問要轉到什麼制度?現在有那個制度跑出來,讓大家說:咦!原來也不一定要民主哦!

走路走到一半跌倒,不代表你會改變方向嗎!

那麼憑什麼唱衰美國?因為美國的次貸造成金融海嘯,我們投資的基金、連動債賠了一屁股,唱衰美國,不只政治正確,還"經濟"正確呢。

身為一個經濟學教授,要不要告訴我們,為什麼全世界的錢,拼命往美國跑,拼命去買「全面式微中的單極體系」的公債?買到負利率(不是實質負利率哦,是名目也負利率了)還搶著買?

為什麼全球央行要跟美國連手,一起行動,一起降息?這樣全球化有反轉的跡象嗎?

如果資金流動還是管制重重,幹嗎「全面堀起的國家」,要對「全面式微中的單極體系」的美國,號聽計從?柏南克又沒有拿倚天劍,英國的布朗也沒有屠龍刀啊。

實情是:

金融自由化全球化,比民主還更不可逆。

請問現在那個腦筋正常的國家,敢提高貿易壁壘?敢加強外匯管制?(是進一步加強,不是實施哦)如果有,才叫反轉。結果不都是在山姆大叔一個號令下,同步降息,想辦法儘可能把錢丟出去給市場,以期緩解信用緊縮。

然後大部份的錢,又逃難似的衝進美國,去買收益幾乎小於等於零的美國攻府公債。

全球被套現套的最嚴重的,不就是包含中國在內,新興市場的股市嗎?

還有朱大教授去年帶隊去參訪的湄公河流域經濟圈的越南?(還是他兄弟帶隊的,我忘了,常常搞混他們倆人)

現在美國股市打一個噴涕,那一個國家股市不感冒的?特別是「全面堀起」非西方國家。舉一個例子給我們就好!

像越南、東歐,根本就是西方國家連噴涕還沒打,就先進加護病房了啊。

又從那一點看出,非西方國家要堀起了呢?

世界經濟,還是繞著美國轉啊!

不提G20還好,什麼時侯G20有過重大影響的決議?

不講G8,大概是因為20>8,講G20比較像多核。但G20向來就是政治大拜拜,對經濟世界幾乎沒有什麼影響力。

講到G20,就被內行人看破手腳了。

=====================打完嘴炮還是要交代一下有建設性的東西的分隔線===================

這次金融風暴,影響層面這麼大,當然是肇因於全球化。

目前沒有任何跡象看出,金融全球化會反轉。既然還是要往全球化走,自由化就一定跟著來,除非那一個國家想要(且能夠)完全鎖國,自外於地球經濟體。要不然,單一國家傳統的財政或貨幣政策,效用一定遞減,也就是管制效果變差。結果就是自由化加強,那來的反轉?

從人類的經濟歷史來看,金融危機的種子,總在一段平穩的經濟發展中萌芽;在某個資產泡沫中開花;在泡沫破滅時修成正果。

第一段萌芽期越長,第二段的泡沫就越大,最後的惡果就越大。

不是每次危機都會傷到金融業,但如果傷到,短期重挫資本、金融市場,長期重傷經濟。一九二九大蕭條及這次,皆屬之。

相比之下,什麼九一一、1987黑色星期一,都是小小巫見大大大巫。

吊詭的是,這次就是因為全球化,而拉長第一段經濟發展的時間與空間,提供了史無前例充分的養份滋潤。但不要弄錯,種子的基因不是全球化,是人性永遠不變的貪婪、無知、及恐懼。

以前的危機像河流泛濫,只要雨期長一點,就成災。

但各個河流是獨立的,黃河泛濫無關於亞馬遜河。密西西比河出大水,也不干易北河的事。

小的河流,多一點水就不行,但牽連有限;大一點的,可以容的水量範圍廣些,但萬一成災,牽連就廣些。

當所有的河流,融成一片汪洋時,突然可以包容好多好多的水也沒事。

戒心少了,貪心多了。

今天成災,它就不是河觴,是海嘯了!

2009/1/13

九一一評:投資者應吸取的六個教訓 by John C. Bogle

這是第一次本BLOG,以引用新聞,為著文重心。

之所以不專書新文,僅引用新聞來發揮,原因是近來心境有點複雜也有些單純。

##ReadMore##

複雜的是,我發現這部落格,想要揭櫫的理財大原則,實際作得到的非專業投資人少到很可憐。

單純的是,就這點人性的反應,本來就在我的預期之中。畢竟散戶之為散戶,絕非沒有原因。除非歷經重大的Paradigm Shift(觀念大移轉),不要妄想看了本部落格幾篇文章,就會脫胎換骨。更何況根本沒看的。

這兩個又複雜,又單純的矛盾面向,可以用一個字總結:


「懶」。

(謎之音:根本就是懶而已,講了一大段,又沒有稿費,騙什麼篇幅?)

======================哈哈,正文來了的分隔線==================

這篇文章作者是John Bogle

他是美國先鋒(Vanguard)基金集團的創辦人,也是第一個將低成本(甚至零手續費,No Load)基金落實到非專業投資人的基金業者,更是鼓吹ETF最力的人(當然,現在市場上五花八門變種ETF他也批判的最凶)。(九一一按:現在很多ETF,早已偏離ETF的核心概念)

他早在1976就開始推廣低成本持有大盤的投資哲學,但當時被其他同業嘲笑,畢竟投資人的低成本,代表的是業者的低利潤。但因為他堅持只有投資人的最大利益,才是業者最大利益的核心價值,如今先鋒(Vanguard)基金集團已是全球最大指數型基金發行公司。

新聞原文請按此

針對本次金融海嘯,他寫了六個要點,希望投資人記取,我認為很值得大家思考:

一、小心對待市場預期,即使是專家的預期

二、永遠不要低估資產配置的重要性

三、歷史業績出眾的共同基金經常遇挫

四、投資整個市場依然是首選策略

五、在投資替代資產類別前要三思而行

六、當心新融創新

我不重覆他的論點,想細究的人,自己連上去看

關於第三、四點:歷史業績出眾的共同基金經常遇挫、投資整個市場依然是首選策略,這兩個他向來鼓吹的觀念,都在他三本書,有很清楚的實證及論述,有興趣學資產配置的人,或者相關的金融從業人員,很值得一讀:柏格談共同基金、共同基金必勝法則(上)、共同基金必勝法則(下)。

我要補充的地方:

一、小心對待市場預期,即使是專家的預期

對非專業投資人來說,最大的問題是,你連誰是專家都很難分辨。

有的「專家」是等事件發生了,才看圖說故事。有的是永遠的多頭(或空頭,如最近很紅的末日博士,還不只一位),反正堅持一個方向,早晚會對。

根據投資三段論,就算你真正遇到一位真正的專家,你也確定只有他才是真的準的,如果資金管理或風險控制沒作好,準確率八成也會讓你破產在那不準的二成。

另一個讓投資人喜歡去追求專家的原因,就是隨機效應。

簡而言之,對非專業投資人來說,誤用市場預期,還不如沒有預期!

二、永遠不要低估資產配置的重要性

關於資產配置,柏格這句話是重點中的重點:建議投資組合中債券所佔百分比與您的年齡相當。

也就是我一再提及的觀念,資產配置一定是由下而上,由你去看市場。先求符合你生涯階段的配置,再求判斷市場走向去調整。就是:先求不傷身體,再講究效果啦!

文中,柏格還是用傳統股債平衡的講法,我補充的是,股債平衡,其實就是核心、衛星的觀念,在金融創新的今天,我傾向不講股債平衡,一來現在名為債的商品,很多都不是我們想的債。二來這次風暴下來,除非你的債配的是山姆大叔的公債,要不然也是股債雙虧。

至於五、六點,我想順著第四點,來延伸發展。

為什麼柏格說投資整個市場(持有大盤)依然是首選策略?疑者會說,我從去年持有整個市場,還是賠的一榻糊塗啊?

但如果你依生涯階段,作好核心衛星配置的話,你的損失絕對在你可以忍受的範圍內。

如柏格自己承認的:

「2000年初﹐債券在我的個人投資組合中大約佔65%﹔由於從那時起﹐我的債券投資累計盈利50%﹐股票投資為虧損25%﹐所以現在我的投資組合中債券佔75%﹐仍然比較接近我的年齡」

也是說,到2008年底,他的總資產,比2000年時還增加了約23.75%左右。總資產的年化報酬約2.7%。債券部位年化報酬是5.2%。(911按:1/14修正)

假設沒有配置,全壓在股市好了,至少也還保有五成以上資產(以全球各區指數及百分比計)。

肯定遠遠好過踩到連動債地雷的投資人,及大部份新興金融工具的投資人。

======================真正重點來了的分隔線==================

關於替代資產類別(Alternative asset, Sector),及金融創新,我們要認知:

資產會產生價值,只有兩個來源:

  • 經濟單位的成長
  • 貨幣時間價值

所謂經濟單位,可以小至地攤、隔壁的早餐店、上市公司、乃至於一個國家。只要它們是能永續經營的單位,回歸投資本質,絕對是每期盈收,減去成本、費用、稅金,要能留下盈餘。

否則,早晚像不要臉的力晶,不只面臨倒閉,還想辦法拐政府的錢。

只要人類還有經濟活動,就一定會有能夠產生盈餘的經濟體。

直接入股、或買股票、或透過基金(ETF更好)來持有一大籃子股票,就是因參與經濟成長,而實現投資獲利。

間接投入,就是借錢給經濟單位。

買公司債、放定存再由銀行借出去,本質上沒有差別:參與的方式略有改變,變成去承擔信用風險,賺取貨幣時間價值(利息),但不享受經營成果。

這二種,就是投資價值來源的本質!不多也不少!

絕對不可能因為金融創新,連動債、ABS、MBS包一包,就憑空創造了價值。

散戶買到的金融創新商品,價值多半不增,風險反而大增。

有了這層了解,回頭看柏格的第五、第六點,應該就很清楚了!

至於投入經濟成長的方式,除了我們本業,非專業投資人要去選個股、產業、甚至個別國家,風險絕對是很大很大的!因此,柏格才會畢生宣揚持有整個市場的投資理念啊!

======================補充說明,延伸閱讀之分隔線==================

概念有了,怎麼實作,其實這裏都講過了,沒看過的複習一下:

如何自己準備退休金(五)--將退休金投資在那?
如何自己準備退休金(六)--王小明輕鬆存千萬
如何自己準備退休金(七)--陳大寶戮力拼千萬
如何自己準備退休金(八)--投資配置的大原則<--特別是這篇!!!
風險與報酬

2008/12/29

世界經濟要靠中國來救?

很多時侯,我對市場的思考,來自身邊同業朋友、投資人給我的訊息反饋。

有時他們提醒了我之前所沒有注意到的面向,但大多時侯,卻證明大部份的人,很容易被媒體說服,去強化他們想相信的事。或者,反過來說,媒體傾向餵養大眾想要聽到的消息。

##ReadMore##

此刻,若隨機去找一位非專業投資人,請教他現在去投資美國的看法,悲觀者肯定佔大多數。

相反的,若提到中國,提到金磚,儘管在此刻全球經濟蕭條的疑慮下,我相信,相對看好中國的比例,應該比美國高很多。

老實說,我不清楚怎麼會有這種現象。

這些人,大部份並不知道目前美國公債殖利率是歷史新低。但都知道美國總經數據是爛到破表。

可能的思維應該是:

次貸震央=金融海嘯中心=美國

因此,美國是爛中之爛,怎麼可能經濟會比其他地方好?

新興市場,不是震央,應該比美國有機會。

原物料出口國,等到景氣回溫,也該比美國先起來。

美國經濟爛到爆,可見的未來,美國人買不起、吃不起,但中國、印度那麼多人(兩國人口佔全球37%),原物料出口國賣不了美國歐洲,光賣中印兩國也會比美國先復甦。

如果不是這種思維推論,為什麼台灣商周幾位愛寫評論的學者主筆,現在還常把希望放在中國、放在南亞走廊(我忘了正確名詞,意思好像是指湄公河流域週邊幾個國家的經濟體)。(補註:原來是黃金走廊,「大湄公河流域經濟圈」)

電子媒體就更不用說,什麼小妹國師之類,開口閉口就是中國GDP如何,人民幣要取代美金,全球要脫離金融海嘯,不看中國臉色不行之類的論述。

不用提什麼數據,反正只要認定美國=全球無敵大衰蛋,其他的立論瞬間產生了紮實的基礎,不用檢視,遑論辯證。

若以此作為個人資產配置的依據,就跟去年一股腦去買東歐、原物料、能源、糧食等同盲目,結果,當然也就差不了太多的不樂觀。

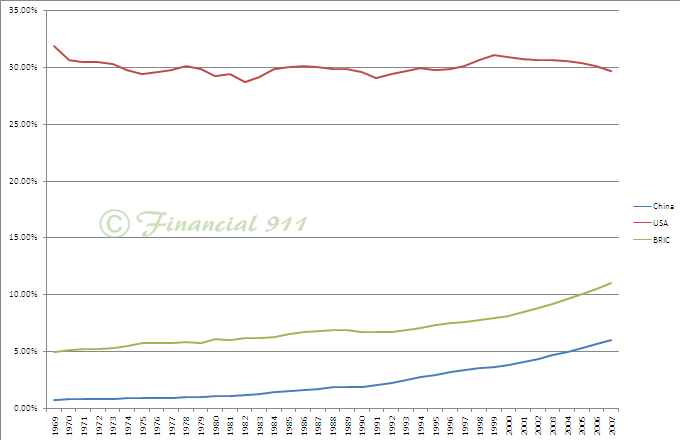
何出此言,先看這個圖:

藍色是中國,看看它佔世界GDP多少百分比?在改革開放以來,每年以二位數成長,到今年,還只佔不到6%。

而紅色的美國,一直穩定在30%左右,變動的幅度極小。

那麼,金磚四國的立論何來?

藍色是中國,綠色是金磚,紅色是美國。(各國GDP佔全球百分比)

高盛的假設是,如果金磚能維持過去十年的成長速度(如果藍綠線維持相同揚角上昇),在2035左右,金磚四國將成為比美國更大的(或至少平起平坐)的經濟體。

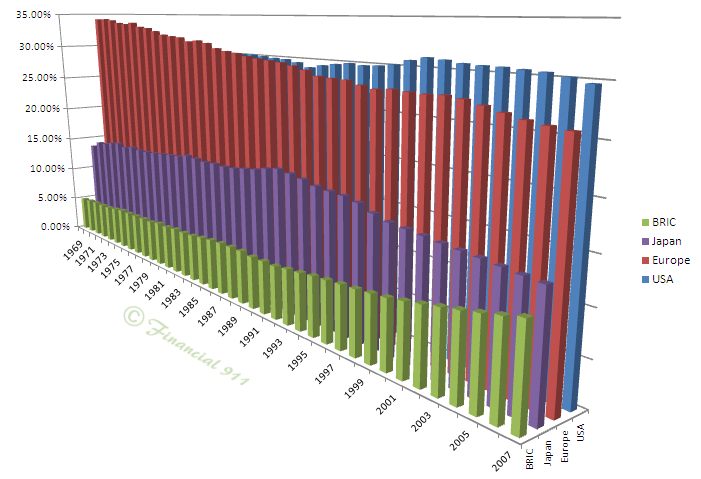
看似有理,若以GDP大小論英雄,再來看一下這張:

美國是藍色,歐盟是紅色,紫色是日本,綠色是金磚全體。

相同看衰美國的主流見解,發生在1980-90年代,當時日本人不可一世。土地比加州還小的國家,創造的GDP高達美國全國的6成強(1991)。

要單以GDP決定成敗,日本怎麼沒有發生當初大家的期待?不是說日本如果維持原來的成長,超越美國指日可待?

氣魄十足的日本人去買帝國大廈,去買電影公司,現在呢?

問題發生在什麼環節?

答案在這裏:

日本曾經像現在的中國,靠出口作大GDP。現在出口佔日本的15%,而中國佔了45%強。

日本是第一代全球工廠。

後來四小龍接替日本,為已開發國作嫁,提供廉價勞工。然後才是中國,以更低廉勞動成本、更低環保標準的優勢,逐步取代,前者只好另謀生計。

香港現在成為中國對外連繫的境外金融中心,為外資進入中國,提供某種程度符合西方金管要求,法令緩衝的金融中心。

新加坡也漸漸轉型為,真正的轉運中心,與香港類似的金融中心,只不過提供服務的腹地,為中國以外的東亞經濟圈。

上述兩者出口總值,佔GDP分別為182%及229%。

相型之下,南韓及台灣,還在資訊產業的紅海廝殺。上有關鍵技術還握在日本人手上,下有勞動土地成本低廉的中國拷貝競爭。

回到主題,中國到底有沒有條件在末來20-30年,與美國歐洲成為三足鼎立的經濟體之一。

從日本的經驗來看,就算一國的GDP大到相當的程度,若其經濟構成不夠完整,頂多你是一個重要的經濟體,發行的貨幣或有機會擠身強勢貨幣。但要與最強勢的美國並重,甚至制衡,機會就顯得非常渺小。若你的經濟成長,還是依附它們而來,要講與其並重,就是笑話了。

這就是中國現在的狀況,更不利的是,它到今天為止,GDP的規模還不到日本的一半。

有一個論調是:中國與日本不同在於,中國地大人多,好好發展內需,可以擺脫只靠出口獨大的宿命。上個月,中國不是決議要用4萬億(兆,trillion)來"擴大內需"?它的問題,看一下這篇:政治压力使中国银行业大倒退。(如果文中所言為真,那麼它比美國印鈔增加貨幣基數的問題還嚴重的多)

另外,鄧小平改革開放以來,GDP佔全球百分比成長了一倍,但GNP幾乎沒有成長:中國GDP很好看,GNP很難看。

換個方式說,過去成長的果實,有一半是外國人拿走了。要靠民間消費來提昇GDP,健全經濟結構,在可見的未來,難度是很高的!

關於財富分佈結構,造成影響的深入探討,可以再參閱這兩篇:中國經濟增長的南柯一夢、大眾資本主義:中國的出路。

中國統計局將產業分三大類:第一產業是最根本的農林漁牧,目前中國大約佔11.7%。工業生產是第二類,高階服務業及金融業,才是歸在第三類。(二類48.9%,三類39.3%)

中國的確在過去幾年,在二、三類產業的成長,有長足的進步及成果。但看到基期低的高成長,就斷言光明的未來,好像一個嬰兒在出生一年後,身高有100%成長,開始奢望五歲時,就能與家中的大人平起平坐一樣無稽。

我們不用比已開發國強項的第三類,光比農林漁牧,美國儘管只有7%,中國有11%,你持有美金,可以向美國買入他們吃剩的玉米、小麥,拿人民幣,能買得到什麼糧食,生吃都不夠了還曬乾?(前者糧食出口大國,後者要進口)

那美國佔盡優勢的服務、品牌、金融,中國拿什麼跟它較量?

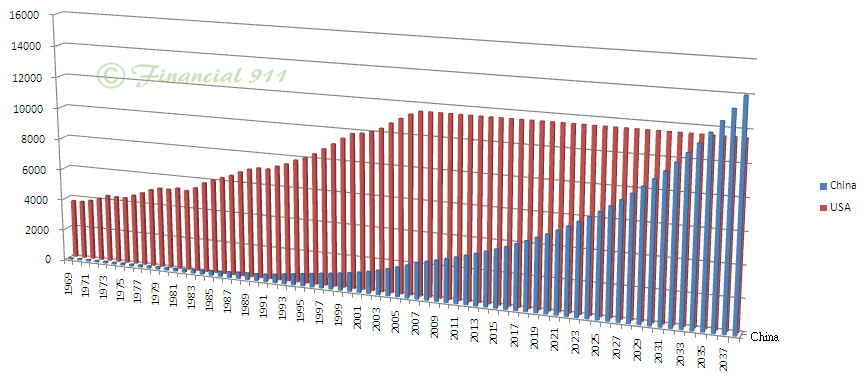
如果投資人相信,美國因金融風暴所以金融服務業整個遜掉,中國有機會趁勢而起,應該也可以相信下圖的假設:如果中國未來保持6%成長,若且唯若美國未來30年成長率為零,是可以成立的命題,那麼,21世紀還真的可以是中國人的世紀。

作作夢可以,拿身家去賭,請三思!

2008/12/18

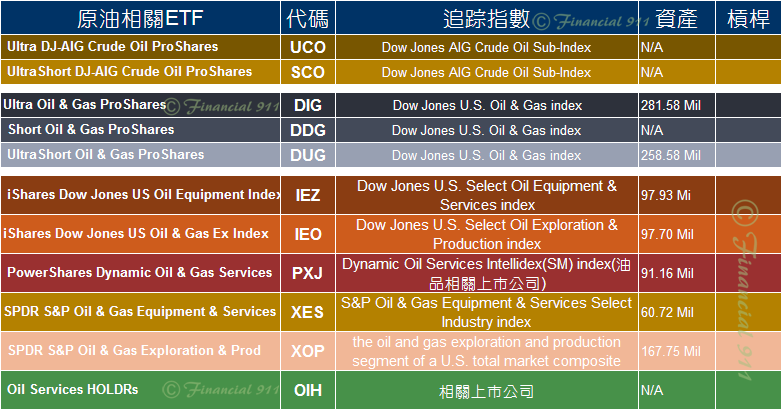
原油相關ETF

剛剛看了一下,上次更新關於ETF的文章,是今年的六月的外匯連結ETF--補充@2008June--想作多人民幣,不用等三通!。

這陣子,美國的ETF真的是比雨後春筍還雨後春筍,幾乎每週都有新貨出品。

比扯鈴更扯的是,今天原油竟然盤中破38/桶。還發生在OPEC發新聞要每天減產二百萬桶的隔天。

##ReadMore##


像原油這種商品,是不可能無限下跌的,因為它有開採、倉儲等成本。

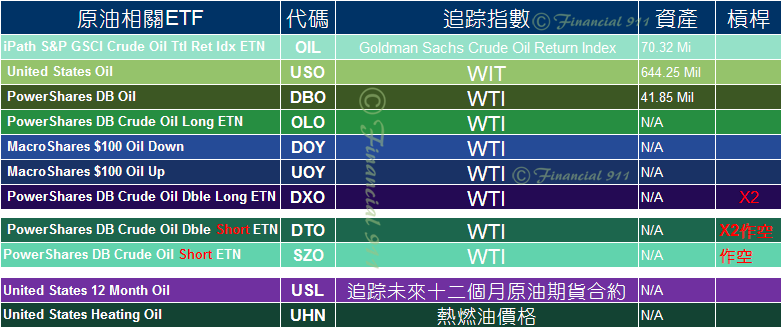
上面兩者合在一起看,就起心動念來看一下,現在有什麼ETF可以買。就整理了下面兩個表囉。

  • 若只想單純賺原油價格的,應以連結WTI(標的為西德輕原油,West Texas Light Sweet Crude Oil)為主的ETF,上表列了八支。
  • 因為最近ETF市場很亂,新商品極多,在整理時,特別把基金規模也查了一下,但其中只有少數查得到,操作時以這幾支為主,免得遇到流動性陷阱。
  • 最下面兩支,不是連結WTI。USL是連結期貨,相關性也很高。另一支則是以熱燃油(Heating Oil)為標的,在今年暖冬的預期上,空間應該不如WTI。
  • 其中DTO、DXO是有槓桿的。
  • DTO、SZO、DOY是放空的。

  • 原油相關指數,除了WTI,道瓊油氣(DJ Oil & Gas Index)、道瓊原油指(DJ Crude Oil Index)也是另一種選擇,上表共列了五支。
  • 最後面六支,都是連結油業上市公司,有探勘類、油品服務(加油站)、設備類...。 

2008/12/11

台灣投資人如何從這次金融風暴成長-非專業投資人的自處之道(下)

拖了很久,快來將最後一篇寫完。

本篇來談「時間成本」、「報酬設定」兩者的的均衡。

##ReadMore##

到底投資這件事,是簡單還是困難?

德國股神-科斯托蘭尼在一個投機者的告白表示,他只要跟一個人聊上幾句,就知他是天生看多、還是看空。

悲觀的人,要不認為股價上漲一點道理也沒,就是覺得上漲,可是不會與他發生關連。

於是,死守無風險報酬,例如:公債、定存。

當然,這也是不錯的理財方式。只要專業而產生的現金流,足以支應一生的財務需求,沒什麼不好!

若自命無法打敗大盤,甚至連大盤長期的報酬都可以不要,就請永遠保持如是的悲觀與謹慎!

可不要在某個人生轉彎的時刻,突然樂觀了起來。

認為只要隨便看看理財節目、或靠著長期浸淫股市朋友報給你的明牌,可以順利的讓你超脫「定存族」的宿命,一覺醒來,打敗大盤,又成為可能。

對投資悲觀的人不少,特別是現在。

但一以貫之,可以永遠保持謹慎的,卻少之又少。否則去年年中,那些解約定存,一窩蜂申購基金的人,又從何來?

於是,本來應該守住中間那個紅圈的保守投資人,其實大部份會隨市場氣氛,而在極端的報酬間搖擺。

時而享有高報酬(比如+80%),時而又承受巨大虧損(比如-80%)。

這樣平均起來,不也不賺不賠嗎?

錯了!

一來一往,實際還是失去了6成4本金

非專業投資人覺得投資難,原因並非出在不會選股,而在忽視風險。

失誤的環節發生在資金管理,以及風險控管。(投資三段論)

因保守故,非專業投資人請專心本業,將資金配置在無風險資產,享有類定存報酬!(謎之音:那還看你的部落格幹嘛?裝孝維!)

好吧,我的答案是:

在幾乎不花時間成本(以一輩子的時間來衡量)的條件下,非專業投資可以將報酬設定在6-8%左右。

在上一集,我們推論持有美國股市,長期約有10%的名目報酬。

但對10%的設定,有兩個刻意忽略的變數:

  • 持有成本
  • 自然人不可能持有50年

於是,我們必須要調整。

現在ETF很發達,投資人可以用比傳統共同基金,更低的成本,達到更貼近指數的報酬。

儘管ETF還是有成本,但遠小於傳統基金。

影響比較大的,是第二個變數。長期持有股市,可以有效降低標準差,但隨著用錢的時間逼近,就得將部位移到低風險資產。就是我們已經談過的:核心、衛星配置的概念。

(延伸閱讀:論風險--報酬的不確定、風險與報酬、論報酬的一致性---之「要大,更要持久」)

也就是說,其實簡單到靠杯:

  • 一出社會有收入,就開始定時定額配置在各國的ETF上
  • 初期全部攻擊,再逐步轉到核心(國家債券型、貨幣型..)
  • 儘可能找費用低的平台
  • 不可以自作主張(台語叫"假會")

其中,最後一點最重要,所以要闡述一下。

---------------------------------------------------第一種"假會"----------------------------------------------

上面的原則,非我獨創,是很基本的理財原則。

這也是先進國家,由政府主導的退休金計劃,如美國的401K、香港的強積金、新加坡的公積金的大原則:

由每個人將每個月資金剩餘的部份,放進世界經濟成長的參與。

但因為要充分分散個別公司,及地區的風險,所以採用共同基金這個工具。

而不是像台灣採用,專業操盤人去為全體勞工,不分個體勞工生涯階段的無差別操作。

甚至淪為政策護盤的工具。

上述國家的公辦(強制)退休金累積,多是採一籃子基金,讓個人,按自己風險承受程度、生涯階段來選擇、配置。

可沒有因為市況差,而停止扣款的道理。因為畢竟,只要你還在累積期,每個月就會有剩餘現金流入。如果你認為現在經濟很差,股市很不好,所以你停止扣款,那麼什麼時侯要再開始扣款呢?

等台股再上八千點?等道瓊再上萬點?等你覺得安全才再進場嗎?

如果再花五年才上萬點,這五年的剩餘資金又放那裏?

如果你是堅持,沒有因為害怕而停止,那不就表示這五年的資金,都在相對低點進場了嗎?

其實,道理很簡單,因為我們是非專業投資人,不如大方承認,既不會選股、也不會擇時,所以只能笨笨的堅持去利用相對友善的工具-共同基金(ETF更好),來參與世界經濟的成長。

但是,放任自由選擇,現在不都去停扣了?一年前,把核心資產(如定存解約),移去風險資產了嗎?

這就是「假會」(台語)啊!

---------------------------------------------------第二種"假會"----------------------------------------------

另一種自作主張,就是去選產業。

十幾年前的老台股投資人,還停留在金融傳產的美好回憶,因而錯失了過去十年,台灣電子產業的爆發期。

現在還留在股市的,九成覺得現在電子實在太便宜了,但有沒有可能,電子已經走向成熟(甚至夕陽),不可能再像過去十年的爆衝?

從美國過去百年的經驗,上個世紀初,生產馬車、馬鞍的才是主流;到了二零三零年代,汽車鐵路取代了前者;七零八零年代,資訊電子產業興起,完全改變了現在人類的生活習性!

最近的教訓,則是去年去追原物料行情,去搶拉美東歐基金的投資人。

產業更迭,也許十幾年一波的景氣循環,或者被另一個產業徹底取代。但只有完整經濟體的綜合指數,會可長可久。還是那句老話,指數即為經濟之窗,一個產業倒,一定有另一個產業起!除非,人類再也沒有經濟活動了,不然長遠來看指數,一定是穩定向上。

因此,非專業投資人,還是老實學會分散在全世界指數吧!

-------------------------------------------------------------------------------------------------------------

最後,若有人覺得6-8%太少,看一下這個表囉:

月存3萬,堅持四十年,如果年化報酬有5%,四十年後就有四千五百多萬。

(「非專業投資人的自處之道」,全文完)

2008/11/26

台灣投資人如何從這次金融風暴成長-非專業投資人的自處之道(中)

講完時間成本,現在來談報酬的設定

再引用一下上篇的那句話:

從本金100萬台幣,到世界首富的1839億美金。兩個極端,告訴我們,越沒錢的人,應該花更多心思、時間,在開創自己的專業價值,而不是在投資/投機。

##ReadMore##

雖然這樣講,但當你只有100萬時,是不可能滿足8%、10%的報酬。

投資本金在100-300萬區間的投資人,往往傾向將報酬目標設定在20-50%。(謎之音:這算比較理性的投資人,目標100%-500%大有人在)

畢竟,100萬的20%才20萬。當一個投資人花了時間、投入心血,要求20萬的心情,很容易理解。

但報酬是你主觀設定,就可以達成的嗎?

當然不是!

但大部份非專業投資人,就會犯這個毛病。

「等我這次賺了30萬,就來買一個LV包包。」

「等鴻海再漲十元,我再獲利了結。」

「這次進場,要把去年虧的50萬補回來!」

儘管不一定明示X%報酬的數字,但潛意識就會有這類心態。

於是,耗費心力去追逐戰勝盤勢的方法。

就形成了,資金越不充裕,越傾向去承坦高風險,以換取心目中高報酬的情況。

運氣不好的,在初步投資(投機)世界時,就賠錢跌倒。安心認命自己跟超額報酬無緣。

運氣更不好的,一開始成功賺大錢,以為投資就是這個簡單,誤認「靠基金,狠賺三千萬!」、「從20萬到十億」 ,是合理的期待。

一開始的成功,導致過度加碼,結局,就是連退休老本也賠光。

-----------------------------------------------------------------------------------------------------------------------

長期戰勝大盤,是大部份專業基金經理人,都作不到的事,何況非專業投資人。

那麼,如果不冀望打敗打盤,簡單的持有大盤,報酬大約多少?

以美國股市為例:(再複習一下這張)

上圖代表,如果投資人持有美國股市的時間夠長(比如五十年),他幾乎就確定拿到6.7%的實質報酬(已減除通貨膨脹)

股價上上下下,但若充分分散購買價格,回歸投資的本質,投資人就會得到美國的經濟成長(以股價指數取樣)。

美國1913-2008的CPI平均值為3.43%。

反推長期持有指數的名目報酬,應該在10%以上。

那麼,意思是說,只要輕輕鬆鬆持有大盤,就有10%的報酬。當然,有兩件事要考慮:

  • 持有大盤的成本
  • 持有的時間要夠長

-----------------------------------------------------------------------------------------------------------------------

追求超越大盤的極致報酬又是多少?

以巴菲特為例,根據Barron,他的年化報酬是22%。

於是,從極端保守,到極端成功:


非專業投資人,請設定你的投資報酬目標,Dotch!

FunP推文請按此!

2008/10/31

台灣投資人如何從這次金融風暴成長-非專業投資人的自處之道(上)

投資要能成功,一定要付出時間成本。

這裏所指的成功,不單是指賺錢(正報酬),更要超越大盤。

非專業投資人的自處之道,我們拆成三篇來討論,上集講時間成本,中集講報酬的設定,下集講兩者的均衡。

非專業投資人,在作投資策略時,容易忽略時間成本。

##ReadMore##

當我們完全不花任何時間,就全部配置在無風險的投資上--比如受存保保障的定存。假設它是2%。

我們追求比它更高的投資報酬時,就要考慮兩個因素:時間成本、風險。

因為我們花了時間,所以應該追求比2%還要多的報酬。也可以說,我們無法滿足於2%,因此投資時間來追求。

假設有一位投資人A,因為研究了某種技術指標,讓他今年的報酬,變成10%。那麼,10% -2% = 8%,就是他投資時間研究,所得到溢酬。(多出來的報酬)

如果他的本金是100萬,那麼,將因為研究了這個技術指標,而多了八萬的收益。

思考一:如果他投資時間,在自己的專業,會不會有更好的收益?

如果只有八萬,回歸本業,應該很容易就超過。

如果是巴菲特的波克夏海瑟威投資公司,有1839億資本,那麼,8%就是147.1億美金,是4855億台幣。

當然,很值得你投入全部的時間,甚至聘請世界上最優秀的操盤人。

從本金100萬台幣,到世界首富的1839億美金。兩個極端,告訴我們,越沒錢的人,應該花更多心思、時間,在開創自己的專業價值,而不是在投資/投機。

這裏不是說不要學投資或理財哦,就算不是很富有的人,也應該要投資部份時間來學,要不然永遠也無法累積財富。只不過,要權衡一下,把時間放在專業、投資兩者的效益,更千萬不要懷抱不切實際的夢想而進入金融市場。

思考二:投資時間,跟那個X%,有多少正相關?

常常遇到有人跟我分享,他運用了什麼指標、某種策略,在過去一、二年中,創造了如何如何的報酬。

很殘酷的,大多時侯,就是市場是多頭而已。射飛鏢選股,搞不好績效都比那個指標好。

任何指標、或策略,若無法通過超越大盤的檢驗,就是廢物。

超越大盤,指的是漲時,要漲得比牛市多,跌時,要跌得比熊市少。

若花了時間,學到的是廢物,還不如簡單持有大盤就好。

另外,除了多頭的誤導,隨機效應當然也是。

思考三:要投資多少時間,才能真的看到效益?

如果你只打算看看非凡頻道、翻翻萬寶週刊,就想增加投資收益,那還不如不花這個時間。

帶著親愛的另一半、子女,去郊外走走,吃吃美食,都正面的多。

但如果打算很認真的作好自己的投資,願意花時間、精力,往往遇到H125063網友所面臨的問題:

如同台灣投資人如何從這次金融風暴成長-健康看待「投資」所提,回歸投資的本質,就不容易在泡沫時貪婪,在現在這種時機中恐懼。

這也是價值投資者(巴菲特、富蘭克林坦伯頓...etc)這些人,所信奉的原則。

而財報分析,當然是能不能判斷價值>股票價格的重要依據。

但是唯一的依據嗎?

第一個面對的問題,你怎麼判斷數字是真實的呈現公司的狀況?

倒不一定是說公司都會作假帳,但光是折舊,就有好幾種不同的會計方法,一來你要清楚不同折舊提列的差異,二來你要知道公司用那一種,三來你要知道它是一直延用這一種,還是有改過?什麼時侯改的?改過幾次?為什麼改?

再來,你要對那個產業有基本的認識。

A公司負債比率是50%,到底是高還是低?

B公司毛利率20%,好還是不好?

...

凡此種種,不同產業都有不同的結構。除非你對那個產業有相當的認識,才能從財報數字,轉化成看法。要不然,永遠就是阿拉伯數字而已!

更不用說,整理分析財報,將花掉大量的時間成本。當你花了好幾天時間,整理出一堆資料,卻無法解讀時,就會覺得投資好難哦!

我以Morris兄的這篇為例:一超三強的DRAM市場競合,從一個美光(Micron)購入Inotera股權的發展,可以推演出這麼多的思考,你認為,一個完全不懂半導體產業的人,要花多少時間及經驗,才能累積這樣的功力?(以我的資質,大概要二十年。@.@)

到了這個境界,半導體產業公司的財報,就可以看出很多東西了。也才有機會找出潛在的投資機會。而有機會,都不一定等同報酬的實現,遑論看不看出門道的!

半導體學十年、航空船運散裝BDI十年、民生食品大宗物資批發量販零售通路再十年...人生有幾個十年?那你到底還是不是非專業投資人呢?

回到本段的問題:要投資多少時間,才能看到效益?

我沒有答案,也不可能有答案,只是一個請大家思考的課題。

連動債剖析---台灣人壽富貴年年六年期紐幣保本型

jrliu網友問了一個問題:(連結按此)

我分析一下。

問:請問前輩文中提到連結標的不重要.那配息的變化就是影響淨值的關鍵哦

連結標的(Underlying Target),不是不重要。而是你提問所在的那篇文章中,提到的連動債,連結標的只能決定0.1%報酬的差異,因此,變成不是重點。

##ReadMore##

問:它提前贖回價格卻不畏金融風暴而反而能起死回生.由100掉到90後.一路回升到99.(為何會從100掉到90,能解釋一下?我起初一直認為連結標的關係)

這樣設計的連動債,就算是多頭(標的都一路往上漲),也只能有限反應連結標的表現。 (請見下方完整分析)

現在的情況是走空,所以標的物的表現,就會跟連動債的價格脫勾了。那麼,現在是反應什麼?

不是你所說的:「它有其他神奇獲利方式增加淨值.使淨值回升」

它只是回歸債券的本質而已。

以今天贖回價格(10/30),98.12來看。離債券到期日,2013/4/02還有四年又5個月。

對接手的買方來說,到期若摩根大通不倒,我可以拿回141。

換算成年化複利,是8.089%。

所以市場上,就會有買盤,去買這個複利。一點都不神奇。

尤其現在全球央行都在降息,債券價格傾向繼續上揚。

因此,它的標的再怎麼跌,已經跟它無關了。(以現在的情勢來看)

它現在只會反應發行者信用風險、市場利率水準。

-----------------------------------回覆jrliu問題至此分隔線,以下為進一步分析------------------------------

九一一設計問題(一):那麼,買到這支連動債的投資人,不就賺到了?

沒有。

對原始投資人來說,當初是100元進場(考慮申購手續費為103*)

六年到期領回141,年化複利為5.89%。跟現在再進場的人,可以拿到8.089%是兩回事。(原始投資人,考慮手續費*,則為5.37%)


九一一設計問題(二):如果我滿足於5.89%,但如果標的物走多頭,一路向上,還有更大獲利空間,不是也不錯嗎?

我們假設六支標的物,最好的那支,一路以年報酬20%挺昇(儘管統計上機會不大),你要不要猜一下,投資人可以獲利多少年化複利嗎?

答案:4.83%---->因小於最低保證,所以將拿到5.89%。

計算表列如下。產品的報酬計算見最下方註解。

也就是,當最好標的維持每年20%成長,換算回來,原始投資人期初投入100,期末可以拿回132.7。等於年化複利是4.83%。

若報酬不是20%呢?見下表:

但若年化報酬低於5.89%的,摩根大通保證不低於。所以紅框部份,將實拿5.89%。但這種商品,都是被排除在各國政府存款保險之外的。

看到這裏,它是不是不錯的投資,相信大家自己有答案了。

------------------------------------------------準備下結論的分隔線--------------------------------------------------------------

結論:

1.當初直接去紐西蘭存定存,大概還有8%以上的複利。還受紐西蘭政府的存保制度保障。

2.當表現最好的連結標的,是以23%以上年報酬,連六年漲!才會打敗它的最低保證5.89%。

3.現在(2008.10.30)贖回的投資人,是拿到98.12嗎?不是。它還有一個提前贖回的7%要扣。

4.若再考慮匯差..................

5.這檔還是以”最佳表現”的標的為計價基礎,在台灣銷售的產品中,還算好一點的產品。

FunP推文按這裏


*註:(產品條件)

完整產品中文說明連結按此

2008/10/29

墊檔用遊記--我的歐洲之旅(六)BMW Museum

近來,在忙兩個系列的文章。

過去PO文的方式,沒有系統。想到什麼寫什麼,也欠了一堆芭樂票!所以想累積一定的文章,排好序,再慢慢發表。

所以先把遊記補完。

##ReadMore##

---------------------------------------------------正文分隔線------------------------------------------------

話說這次去德國,主要是一位好友在BMW工作。

有圖有真相:

這是BMW Museum入口的售票口,門票幾多錢我忘了,為什麼會忘:

1.我老了,記憶力超差

2.我保留的票根沒有價錢 @.@

就在那個下午,兩個看起來鳥鳥的東方人,走向可愛的金髮售票小姐,邪惡的掏出引以為傲的寶貝,原本笑容可掬的德國小妞,瞬間驚訝的閤不攏嘴。隨即投以敬佩的眼光,忍不住獻上她的第一次......

(迷之音:喂!這不是色情網站啦!)

哦哦....獻上第一次,台灣藉裔BMW員工證換得的免費入場券啦。(一張工作證可以換四張哦)

迷宮一樣的展間(我認為學建築、展覽、室內設計....的,很值得一去。我是外行看熱鬧,但感覺作出這間的設計師,功力很高)

BMW(巴伐利亞機械工廠)發跡的飛機發動機


03年的P54引擎(展場這區是一整排引擎,我只PO一張表示一下,否則會PO不完)(光這個博物館,就照了幾百張吧,數位相機+記憶卡真是恐怖的組合)

腳踏車....遜!摩拖車....遜!這台才炫!

一整個系列的二輪Bimmer,讓你進入時光隧道:

正港BMW疊疊樂(時間與空間的交錯)

用實車會疊不完,只好用車尾牌來代替

第一台”奢華”級(luxury-class)BMW,卻一點都不低調啊

第一部渦輪(不是權證哦,是Turbo)的七系列.....這是去過香港的台灣金融從業人員才知的冷笑話(真的很冷...)


沒量產過的Z9

最來一張,因為實在太消魂了

節能減碳H2R。我們的區長應該改開這台

我個人覺得最炫、最讚、最棒的是這台,由前面(前門?引撉蓋?)進出的泡泡車(Bubble Car, Kugel zum Knutschen),所以留在最後壓軸。(這台不是概念車哦,有量產過)


後記:

雖然一張BMW員工證可以換四張免費入場券,不過,同行兩個拖油瓶女王,一來累了,二來對車車沒興趣,如果是逛百貨公司,第一個理由就會自動消失。所以還是第二個理由比較正確。

她們選擇了也是很炫的BMW Musem的Cafe Bar,用也是設計得很炫的Menu,點了很炫的果汁。放我們兩個男生,在屬於男生的玩具博物館,過了很炫的半個下午。 (一直用很炫....因為直接引用我女兒的形容)

不過,後來我看了那杯很炫的果汁,還好喝的不是我!@@


FunP推文按這裏

版面預留

預留

2008/10/27

你在尋找股海明燈嗎?----小心隨機效應

如果你有時間,隨便找一家證券公司,在那待上一段時間。有很大的機會,可以在其中,找到一位高手高高手!

這類高手,有時會現身電視牆前,指引現場的芸芸散戶,不吝公開自己的看法,慷慨佈施明牌。

有的,只能透過營業員,略窺其進出,然後大家神神秘秘的跟單。

與電視上,永遠買在最低點、空在最高點的老師不同,這些高手,可是在過去一段時間中,紮紮實實的,創造了令人驚艷的報酬啊!

##ReadMore##

想像一下,一個拿了二百萬進場的人,在半年的時間內,創造了將近3倍的成績,本金膨脹到五百七十萬。

更吸引人的是,這個成績,是可以拿出對帳單來驗證的。絕不是空口說白話,比誰吹牛吹得大!

正是如此,看得見對帳單的營業員,莫不爭先恐後的跟單。也多半跟關係較密切、或急於獲得對方信賴的客戶,分享這種"秘密"資訊。

最神奇莫過於,當大家真的下場跟單時,「馬上賺」的明牌,瞬間豬羊變色,成了「馬上漸漸賠」。呷好道相報的營業員,蒙上不白之冤,被客戶誤解為了業績,唬攏了「高手」的歷史績效。

其實,不用作假,這樣的績效,並不難覓。

過去有,未來也一定有。

因為這就是數學統計上的必然而已。

以上述那個例子來說,要有半年三倍的報酬。只要每次下場,能賺取20%,連六勝即可。

誰這麼神?能連六勝,每次獲得20%?

統計上,約每2萬個投資人,其中就會有一人,可以在半年得到這樣的成績。

持有加權指數25天,有19.1%的機會,將獲得大於10%的報酬。而所有大於10%報酬的機會中,期望報酬是19.17%。

我不詳列計算過程,畢竟這是概念呈現而已。

19.1%的六次方,是20,597分之一。

1.1917的六次方,是2.86倍。(投報酬186%)*

要在一段不長的時間內,獲取驚人的成績,並不是不可能的事。從統計上來看,還應該常常發生在我們身邊。

但如同我們在論報酬的一致性---之「要大,更要持久」中所提,投資應重視的,不在報酬率的大小,而在其一致性(Consistency)。在該文中,我們也提到,如果能連續四十年都有20%的報酬,你就是全球首富侯選人了!

因此,投資人若尋尋覓覓,試圖追求一位引導自己的投資高手、股海明燈,不求驗證歷史績效的,就可能被惡意詐騙;會檢視歷史績效的,往往遇上隨機效應。結果,同樣以失敗收場。

FunP推文按這裏

*本例以加權指數計算,大部份個股標準差大於指數,因此獲得更高報酬的機會將更大。